:
Automotive europeo in crisi: la Cina corre, l'UE deve decidere
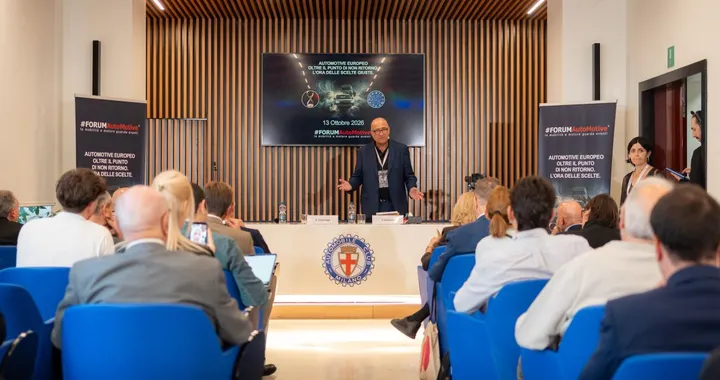
L’automotive europeo è arrivato a un passaggio delicatissimo. La concorrenza cinese cresce, i costi industriali restano elevati e le regole sulla transizione energetica continuano a dividere costruttori, fornitori e politica. Nel frattempo, il rischio è perdere fabbriche, posti di lavoro e una parte importante della capacità produttiva del continente.
Il quadro emerso il 13 ottobre 2026 a Milano, durante il Tavolo straordinario di #FORUMAutoMotive, è quello di un settore che chiede meno incertezze e decisioni più rapide. Perché il problema non riguarda soltanto il futuro dell’auto elettrica, ma la possibilità stessa di continuare a costruire automobili in Europa a costi competitivi.
E a preoccupare non sono soltanto le prospettive industriali. Le conseguenze possono arrivare direttamente agli automobilisti, tra prezzi d’acquisto, disponibilità dei modelli e costi di utilizzo.
La Cina corre il doppio dell’Europa: i numeri della crisi

Per capire quanto sia cambiato il mercato automobilistico basta guardare i tempi di sviluppo di un nuovo modello. In Cina servono mediamente 20 mesi, mentre in Europa si arriva a circa 40 mesi. In pratica, quando un costruttore europeo completa un progetto, un concorrente cinese può averne sviluppati due.
Non è soltanto una questione di velocità. Il vantaggio cinese sui costi viene stimato intorno al 35%, un divario che rende sempre più difficile competere, soprattutto nei segmenti dove il prezzo conta più del prestigio del marchio.
I numeri illustrati da Emanuele Cordone di AlixPartners confermano le difficoltà. Nel 2026 l’industria automotive europea registra un indice di disruption pari a 74, tra i più elevati dei settori analizzati. Si tratta di un indicatore che misura l’intensità dei cambiamenti e delle pressioni competitive.
Ancora più significativo è un altro dato: il 60% degli operatori del campione ritiene di essere superato dai concorrenti cinesi.
E il futuro potrebbe accentuare questa tendenza. Secondo le stime presentate, entro il 2030 un’automobile su tre venduta nel mondo sarà cinese. Una previsione, naturalmente, non un risultato già acquisito.
A fare la differenza è anche la capacità di rinnovare rapidamente i prodotti. I costruttori cinesi puntano ad aggiornare dal 50 al 100% dei propri volumi nell’arco di tre anni, contro percentuali comprese tra il 22 e il 34% dei marchi tradizionali.
Per i clienti significa potersi trovare davanti a modelli cinesi sempre più recenti, tecnologicamente aggiornati e proposti a prezzi competitivi. Per i produttori europei, invece, significa dover accelerare senza compromettere qualità e redditività.
Green Deal, elettrico e motori termici: cosa chiede il settore
Il secondo grande tema riguarda le regole europee sulle emissioni e il futuro delle motorizzazioni.
Il confronto non si limita più alla contrapposizione tra auto elettriche e motori termici. Sul tavolo ci sono anche ibride, GPL, biocarburanti e altre soluzioni che potrebbero contribuire alla riduzione delle emissioni.
La richiesta di una maggiore neutralità tecnologica è stata uno dei temi ricorrenti dell’incontro. In sostanza, significa fissare obiettivi ambientali lasciando ai costruttori più libertà sulle tecnologie con cui raggiungerli.
Alberto Gusmeroli, presidente della Commissione Attività Produttive della Camera, ha richiamato un pacchetto di 15 interventi e la necessità di tornare a produrre automobili più semplici e accessibili. Tra gli esempi citati, la strategia ibrida di Toyota.
Una posizione che si inserisce nel confronto sulle scadenze europee e sulle sanzioni legate alle emissioni di CO2.
Ma attenzione: non tutti chiedono di rallentare l’elettrificazione.
Fabio Pressi, presidente di Motus-E, ha sottolineato il ruolo dell’auto elettrica nella riduzione della dipendenza dai combustibili fossili. Ha inoltre ricordato che in Italia la quota dell’elettrico resta intorno all’8%, contro oltre il 20% in Europa, chiedendo incentivi più efficaci soprattutto per i veicoli commerciali e industriali.
Altri operatori insistono invece sull’importanza di GPL, biocarburanti e conversioni dei veicoli già circolanti.
Il punto comune è la necessità di evitare continui cambiamenti delle regole. Per chi deve acquistare un’automobile, l’incertezza normativa può tradursi in una domanda molto concreta: conviene comprare oggi un’ibrida, un’elettrica oppure mantenere ancora qualche anno la propria vettura?
Una domanda alla quale il mercato fatica a dare una risposta semplice.
Fabbriche, lavoro e prezzi delle auto: le scelte da fare

Dietro la crisi dell’automotive europeo c’è poi un problema industriale che va ben oltre le immatricolazioni.
Produrre in Europa costa. E il confronto con la Cina riguarda energia, organizzazione del lavoro, investimenti e capacità di utilizzare gli stabilimenti.
Marco Bonometti, presidente e amministratore delegato di OMR Automotive, ha evidenziato come in Cina il costo dell’energia sia, secondo i dati richiamati nel suo intervento, circa la metà rispetto a quello europeo. Ha inoltre proposto di collegare l’accesso al mercato UE a una quota del 70% di produzione localizzata in Europa.
Una proposta che punta a difendere la manifattura europea, ma che richiederebbe precise scelte politiche e commerciali.
La questione occupazionale è altrettanto delicata. I rappresentanti sindacali hanno richiamato il rischio di chiusure e ridimensionamenti, con particolare attenzione alla filiera italiana strettamente collegata all’industria tedesca.
Le difficoltà di grandi gruppi come Volkswagen e Bosch possono infatti avere ripercussioni anche sulle aziende che producono componenti, materiali e tecnologie nel nostro Paese.
Non si tratta soltanto degli operai impiegati nelle fabbriche automobilistiche. L’indotto comprende migliaia di attività, dai produttori di componentistica alle imprese specializzate in pneumatici, elettronica e servizi.
Anche il peso crescente di batterie e software cambia gli equilibri. Secondo Andrea Taschini, questi due elementi rappresentano ormai circa la metà del valore di un’automobile e vengono forniti in larga parte da operatori esterni all’Europa.
Il rischio è che i marchi europei mantengano il proprio nome sulle vetture, ma perdano progressivamente il controllo sulle tecnologie e sulle attività industriali a maggiore valore aggiunto.
E per gli automobilisti cosa cambia?
Un’industria europea meno competitiva potrebbe avere maggiori difficoltà a proporre modelli economici, mentre l’aumento della concorrenza asiatica potrebbe ampliare le alternative disponibili. Molto dipenderà dalle decisioni su dazi, investimenti, produzione locale e regole ambientali.
Nel frattempo, anche il noleggio a lungo termine risente dell’incertezza. Regole meno prevedibili possono complicare la valutazione del valore futuro dei veicoli, con possibili effetti sui canoni.
Il futuro dell’auto europea si decide adesso
Tra le richieste emerse c’è anche quella di Roberto Vavassori, presidente di ANFIA, che propone una pausa regolamentare di tre anni per ridefinire le priorità industriali europee.
Roberto Pietrantonio, presidente di UNRAE, ha invece indicato cinque direttrici d’intervento, dalla revisione della traiettoria sulle emissioni di CO2 agli incentivi, fino alla fiscalità delle flotte aziendali e alla competitività produttiva.
Tra le ipotesi discusse figura anche una riduzione del 90% delle emissioni di CO2 al 2035, accompagnata da meccanismi di compensazione per la quota residua. Si tratta di una proposta nel dibattito regolamentare, non di una modifica già approvata.
Il prossimo appuntamento indicato durante il confronto è il 10 novembre 2026 a Bruxelles, dove è prevista la presentazione di un manifesto sulla neutralità tecnologica promosso da diverse associazioni del settore.
La sfida, dunque, non è semplicemente scegliere tra benzina ed elettrico. È capire come conciliare riduzione delle emissioni, prezzi accessibili e capacità di produrre automobili in Europa.
Perché mentre istituzioni e industria discutono, i concorrenti continuano a investire, sviluppare nuovi modelli e conquistare quote di mercato. E il tempo a disposizione per recuperare terreno non è illimitato.
 @motori_it
Ti potrebbe interessare